
Bilmeniz gereken en önemli şeyler
- Amerikalıların %26'sı kişisel finans konularında sohbet robotlarını kullanmış olsa da, bu robotların tavsiyelerine uyanların %29'u mali durumlarının kötüleştiğini, %39'u ise iyileştiğini bildirmiştir.
- Finansal sohbet robotlarını kullananların %77'si kişisel bilgilerini paylaştı; bunların %9'u sosyal güvenlik numaralarını, %10'u ise banka hesap numaralarını paylaştı ve bu durum önemli güvenlik riskleri oluşturdu.
- Yapay zekâ, temel finansal sorular veya bilgi toplama için bir başlangıç noktası olarak kullanılmalı; karmaşık veya yaşamı etkileyen finansal tavsiyeler ise güvenilir bir kaynaktan veya insan uzmandan doğrulanmalıdır.
Yapay zekâ destekli sohbet robotları her geçen gün yeni meslekler ediniyor; programcı, terapist, arkadaş ve şimdi de belki de finans danışmanı bile olabiliyorlar.
DzTecnium tarafından yapılan yeni bir araştırmaya göre, Amerikalıların dörtte birinden fazlası (%26) kişisel finans sorularına cevap bulmak için yapay zeka destekli bir sohbet robotu kullandığını söylüyor. Bu kullanıcıların neredeyse yarısı (%49) son bir hafta içinde bir yapay zekaya finansal bir soru sorduğunu belirtiyor. Yapay zeka destekli sohbet robotları kişisel finans hakkında bilgi edinmek için faydalı bir araç olsa da, tavsiyelerine uymak riskli olabilir: Yapay zeka sohbet robotundan kişisel finans tavsiyesi alan Amerikalıların neredeyse 10'da 3'ü (%29) bunun finansal durumlarını olumsuz etkilediğini söylüyor.
Bu her zaman böyle olduğu anlamına gelmez: %39'u bunun finansal durumlarına yardımcı olduğunu söylüyor. Bu konu hakkında daha fazla bilgi için finansal sohbet robotu tavsiyelerimize göz atabilirsiniz : Kişisel deneyimim ve denemelerim . Bizim görüşümüz mü? Karmaşık bir durum.
Yapay zekâ destekli sohbet robotları, finansal tavsiye söz konusu olduğunda tamamen iyi ya da tamamen kötü değil. Finansal okuryazarlığı daha erişilebilir hale getirerek birçok insanın daha akıllıca finansal kararlar almasına yol açabilirler. Ancak aşırı özgüvenleri ve ayırt etme yeteneklerindeki eksiklik, Amerikalıları şüpheli tavsiyelere uymaya yönlendirerek gerçek paraya mal olabilir. Ve finans, çoğumuzun hata yapmayı göze alamayacağı bir alandır.
Harris Poll tarafından çevrimiçi olarak gerçekleştirilen ankete, 2000'den fazla Amerikalı katıldı; bunlardan 496'sı kişisel finans soruları için yapay zeka destekli bir sohbet robotu kullanıyordu. Anket, Amerikalıların yapay zekanın kendilerine güçlü finansal tavsiyeler verip veremeyeceği konusunda farklı görüşlere sahip olduğunu ve bazı kullanıcıların kişisel bilgilerini gereğinden fazla paylaştığını ortaya koydu.
Ana sonuçlar
- Bazıları yapay zekayı yargılamadığı için tercih ediyor. Kişisel finans soruları için yapay zeka destekli bir sohbet robotu kullanan Amerikalıların %28'i, yargılayıcı olmayan bir yanıt alma isteğini gerekçe gösterirken, %12'si ise gerçek bir kişiye soru sormaktan utandıklarını belirtti.
- Amerikalıların yarısı, yapay zekâ destekli sohbet robotlarının finansal yeteneklerine şüpheyle yaklaşıyor. Amerikalılar, yapay zekâ destekli sohbet robotlarının kendilerine iyi ve kişiselleştirilmiş finansal tavsiyeler verip vermeyeceğine güvenip güvenmedikleri konusunda ikiye bölünmüş durumda: %45'i evet, %55'i ise hayır diyor.
- Sosyal Güvenlik numaraları da gündeme geliyor. Kişisel finans soruları için yapay zeka destekli bir sohbet robotu kullanan Amerikalıların neredeyse dörtte üçü (%77) bir tür kişisel bilgi paylaştı. Bu bilgilerin bir kısmı zararsız olsa da, bir kısmı kesinlikle zararlı; %9'u Sosyal Güvenlik numarasını, %10'u ise banka hesap numaralarını sohbet robotuyla paylaştı.
- Bazı insanlar yapay zekâ tavsiyelerine dayanarak hızlı kararlar alıyor. Yapay zekâ destekli bir sohbet robotundan kişisel finans tavsiyesi alan Amerikalıların beşte biri (%20) hemen harekete geçti; bu da ek sorular sormaya, daha fazla araştırma yapmaya veya insan müdahalesine gerek kalmadan gerçekleşti.
DzTecnium'da kişisel finans uzmanı olan Kimberly Palmer, "Genel finansal sorular sorarken, hesaplamalar yaparken veya ikinci bir görüş alırken, yapay zeka destekli sohbet robotları gerçek değer sağlayabilir. Ancak, çok katmanlı bağlam gerektiren karmaşık konularda kişiselleştirilmiş tavsiye verme konusunda yetersiz kalıyorlar" diyor.
Yargılamadan hızlı cevaplar.
İnsanlar çeşitli nedenlerle kişiselleştirilmiş finansal tavsiye için yapay zekaya yönelebilirler. Ankete göre, yapay zeka destekli sohbet robotlarının kullanıcılarının belirttiği başlıca neden hızlı bir yanıt alma isteği (%50) olurken, bunu birden fazla web sitesinde arama yapmaktan kaçınma (%35) izledi.
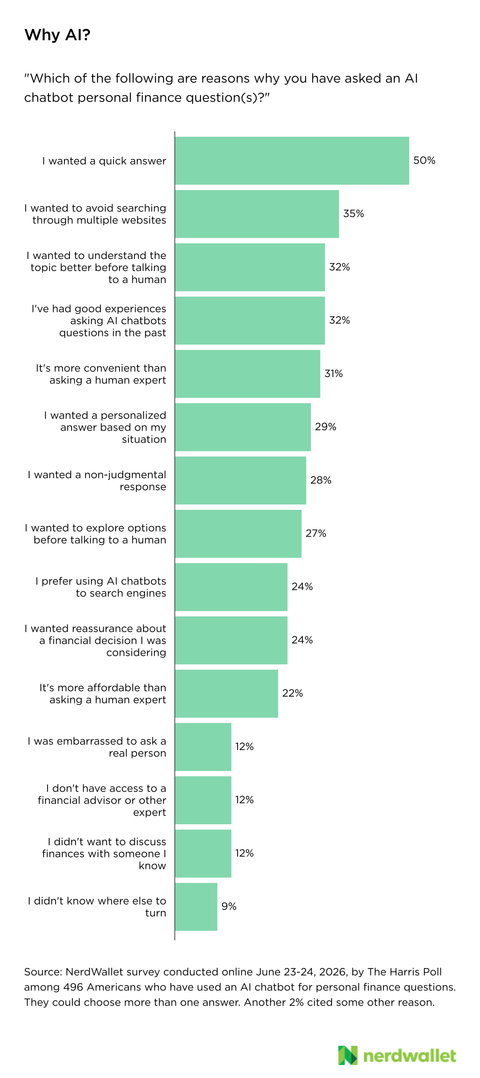
Kişiselleştirilmiş finansal tavsiye için yapay zeka kullanan Amerikalıların yaklaşık onda üçü (%28), daha az katı bir yanıt istedikleri için bunu yaptıklarını söylerken, %12'si gerçek bir kişiye sormaktan utandıklarını belirtti. Bu, bazı kişilerin geçmişte finansal tavsiye ararken olumsuz deneyimler yaşadığını ve şimdi insan müdahalesinden vazgeçerek bundan kaçınmaya çalıştıklarını gösterebilir. Bazıları da insan uzmanlığına erişimdeki engelleri dile getirdi: Kişiselleştirilmiş finansal tavsiye için yapay zeka destekli sohbet robotları kullanan Amerikalıların %22'si, bunun bir insan uzmana sormaktan daha ekonomik olduğunu söylerken, %12'si bir finansal danışmana veya başka bir uzmana erişimlerinin olmadığını belirtti. Danışman tutmaya gücü yetmeyen veya insan desteğinden yoksun olanlar için yapay zeka sadece hızlı bir cevap değil; iyi ya da kötü, alabilecekleri tek finansal tavsiye olabilir.
İyi bir tavsiye, ama her zaman değil.
Yapılan ankete göre, kişisel finansal tavsiye için yapay zeka destekli sohbet robotlarını kullanan Amerikalıların dörtte biri (%25), soru sorduklarında yararlı ve doğru tavsiyeler aldıklarını bildirdi. Finansal sohbet robotlarıyla ilgili deneyimler hakkında daha fazla bilgi için şu yazıları okuyabilirsiniz: Finansal Sohbet Robotu Tavsiyesi: Kendi Deneyimim ve Test Etme Süreci. Ayrıca: Kişisel Finans İçin Yapay Zeka Kullanmalı mısınız? Nelere Dikkat Edilmeli ve Nelerden Kaçınılmalı? Öte yandan, yapay zeka destekli bir sohbet robotuna kişisel finansal sorular soran Amerikalıların yaklaşık onda biri (%9) yanlış bilgi aldığını bildirdi. Bu durum, sohbet robotunun bilgilerini yanlış veya güncel olmayan bir kaynaktan alması veya "yanlış bilgi" üretmesi durumunda ortaya çıkabilir. (Yanlış bilgi, sohbet robotu tarafından üretilen, yanlış, yanıltıcı veya uydurulmuş yapay zeka bilgileridir.)
Yapay zekâ destekli sohbet robotu durumunuz hakkında doğru bir bilgiye sahip değilse de hatalar meydana gelebilir. Palmer, “Üniversite için tasarruf konusunda finansal tavsiye almak için ChatGPT'ye başvurduğumda, önerilen aylık hedefleri içeren faydalı bir tablo aldım,” diyor. “Ancak eksik olan şey, bu rakamları emeklilik gibi diğer giderlerimle nasıl dengeleyeceğimdi.” Üniversite için tasarruf konusunda herkese uyan tek bir model olmadığı için Palmer, sohbet robotunun genel fikirler için faydalı olduğunu, ancak kendi özel durumuna göre uyarlanmış bir plan geliştirmek için daha az faydalı olduğunu gördü. “Sohbet robotu bana üniversite için ne kadar tasarruf etmem gerektiği konusunda kesin cevaplar veremedi,” diye ekliyor. “Gerçekten ihtiyacım olan şey, önceliklerimi aile üyeleri ve durumumu anlayan diğer kişilerle tartışmaktı.”
Kişisel bilgilerin aşırı paylaşımı: önemli bir risk
Ankete göre, kişiselleştirilmiş finansal tavsiye için yapay zekâ destekli bir sohbet robotu kullanan Amerikalıların dörtte üçünden fazlası (%77) robotla bir tür kişisel bilgi paylaştığını söyledi. Bazı durumlarda bu, daha doğru ve kişiselleştirilmiş tavsiye almanıza yardımcı olabilir. Örneğin, kredi puanınızı paylaşmak (ki bunu %38 yaptı), sohbet robotunun onay alma olasılığınızın daha yüksek olduğu bir finansal ürüne yönlendirmesine yardımcı olabilir. Borç bakiyelerini ve faiz oranlarını paylaşmak (sırasıyla %27 ve %34 oranında) da sohbet robotunun kişiselleştirilmiş bir borç geri ödeme planı oluşturmasına yardımcı olabilir. Ancak, aşırı paylaşım riskli olabilir. Ankete göre, yapay zekâ destekli bir sohbet robotuna kişisel finansal sorular soran Amerikalıların %9'u Sosyal Güvenlik numaralarını robotla paylaştı ve neredeyse aynı oranda (%10) banka hesap numaralarını paylaştı. Bazı kişiler banka hesap özetlerini veya kredi kartlarını (%15) veya sağlık sigortası belgelerini (%14) paylaştı; bunların her ikisi de son derece hassas bilgiler içerebilir . Palmer, “Kişisel bilgilerimizi çevrimiçi olarak paylaşmayacağımız gibi, bu bilgileri başka yerlerde kullanabilecek bir sohbet robotuna da kimlik numaralarımızı veya şifrelerimizi girmek istemeyiz” diyor. Ayrıca, sohbet robotunda gizlilik ayarlarınızı değiştirebileceğinizi, örneğin otomatik veri paylaşımını devre dışı bırakabileceğinizi ve botun konuşmalarınızı eğitim amaçlı kullanmasına izin vermeyebileceğinizi ekliyor. Sohbet robotlarından tavsiye alırken aşırı paylaşım tek potansiyel risk değil. Sohbet robotuna kişisel finansal sorular soran Amerikalıların yaklaşık 7'de 1'i (%14), botun sağladığı şüpheli veya yanıltıcı görünen bir bağlantıyı takip ettiklerini söyledi. Altın kural, sohbet bağlantılarına, iş e-posta kutunuzdaki bağlantılara gösterdiğiniz aynı dikkatle yaklaşmaktır.
Çok aceleci davranmak pahalıya mal olabilecek bir hata olabilir.
Ankete göre, kişisel finans soruları sormak için yapay zekâ destekli bir sohbet robotu kullanan Amerikalıların dörtte birinden fazlası (%27) robotun verdiği finansal tavsiyelere göre hareket etti. Bu mutlaka kötü bir şey değil, ancak ilk adım olmamalı. Yapay zekâ destekli bir sohbet robotundan aldıkları kişisel finansal tavsiyelere en son ne zaman göre hareket ettikleri sorulduğunda, %20'si tavsiyeyi aldıktan hemen sonra hareket ettiklerini söyledi. Diğerleri ise önce en az bir adım daha attı:
- Katılımcıların %36'sı chatbot'a ek sorular yöneltti.
- Katılımcıların %29'u ek olarak çevrimiçi araştırma yaptı.
- Yüzde 9'u bu konuda bir finansal danışmanla görüştü.
- %5'i konu hakkında güvendikleri başka bir kişiyle konuştu.
Yapay zekâ destekli sohbet robotunun sunduğu kişisel finans tavsiyelerini uygulayanlar için, bu seferki sonuçlar finansal durumları üzerindeki etkisi açısından karışık oldu. Her beş kişiden ikisi (%39) finansal durumlarının iyileştiğini söylerken, %29'u finansal durumlarına zarar verdiğini, %32'si ise hiçbir etkisi olmadığını belirtti. Yapay zekâ tavsiyeleri doğru kullanıldığında faydalı olabilir ve finansal durumunuzu önemli ölçüde iyileştirebilir. Ancak, bu her zaman böyle olmadığı ve riskler oldukça yüksek olduğu için, temkinli hareket etmek akıllıca olacaktır.
Yapay zekayı kullanarak kişiselleştirilmiş finansal tavsiye sunarken en iyi uygulamalar
Yapay zekayı bir başlangıç noktası olarak kullanın, ancak bilgileri bir profesyonelle doğrulayın. Kişisel finans soruları sormak için yapay zeka destekli bir sohbet robotu kullanan Amerikalıların yaklaşık üçte biri (%33), bu sohbet robotlarına daha karmaşık sorulara kıyasla temel kişisel finans soruları için daha çok güvendiklerini söylüyor. "Paraşüt sigortası nedir?" ve "Aylık XX dolar katkı payıyla X% faiz oranında tasarruflarım ne kadar büyüyecek?" gibi basit sorular için bir yapay zeka sohbet robotu yeterli olabilir. Ayrıca, finansal planlama uzmanlarına başvurmadan önce bir konuya başlamak için de iyi bir araç olabilir . Ancak finansal hayatınızı gerçekten etkileyebilecek herhangi bir şey için, güvenilir bir kişi veya kaynaktan bilgi alın. Bu bir finans danışmanı , akıllı bir arkadaş veya aile üyesi veya güvenilir bir finans haber kaynağı olabilir. Bu, finansal tavsiyeyi yargılayarak kabul etmeniz gerektiği anlamına gelmez; empati kurabilen ve finansal yolculuğunuzda sizi desteklemeye istekli birinden yardım isteyin. Hareket etmeden önce gerekli özeni gösterin.
Amerikalıların yaklaşık yarısı (%49), yapay zekâ destekli bir sohbet robotundan gelen kişisel finans tavsiyelerinin doğruluğunu değerlendirme konusunda kendilerini güvende hissetmiyor. Bu tamamen normal. Bu sınırlamanın farkında olmak, bu alanda kendi yargınıza güvenmemeniz için önemlidir. Bu durum, özellikle yatırım, sigorta ve vergilerle ilgili daha karmaşık ve yüksek riskli kişisel finans soruları için geçerlidir. Ayrıca: Analiz: Yapay zekânın vergilerle ilgili yaptığı (ve kötü yaptığı) şeyler. Bağlamı paylaşın, ancak hassas bilgiler konusunda dikkatli olun. Amerikalıların yaklaşık dörtte üçü (%76), hassas kişisel finans bilgilerini yapay zekâ destekli bir sohbet robotuyla paylaşmaktan endişe duyuyor, ancak birçoğu bunu zaten yaptı.
Genel bilgiler paylaşmak (örneğin gelir ve borç bakiyeleri gibi) faydalı olsa da, kendi güvenliğiniz için asla hesap numaralarınızı, ev adresinizi veya Sosyal Güvenlik numaranızı paylaşmayın. Finansal Sohbet Botu Tavsiyeleri: Deneyimimden Bir Örnek. Şüpheci kalın. Amerikalıların yarısından azı (%45) yapay zeka destekli sohbet botlarının iyi ve kişiselleştirilmiş finansal tavsiye sağlayacağına güveniyor. Gerçek şu ki, sohbet botlarından birçok iyi bilgi edinebilirsiniz. Ancak haksız güvene dayalı itibarları göz önüne alındığında, takip soruları sorun ve onları sorgulayın. Yapay zeka faydalı bir finansal araç olabilir, ancak finansal kararlarınızda son sözü söylememelidir.
“Tıpkı bir doktor randevusuna hazırlanmak için yapay zekâ destekli bir sohbet robotuna sorular sorabileceğiniz gibi, finansal sorular için yapay zekâya başvurmak da bir konu hakkındaki ön bilginizi artırabilir veya farklı finansal stratejiler düşünmenize yardımcı olabilir. Ancak yapay zekâ sizin yerinize karar veremez veya finansal seçimlerinize etki eden birçok bağlam katmanını anlayamaz,” diyor Palmer. Lütfen DzTecnium (2026) “Veri: Amerikalılar finansal tavsiye için sohbet robotlarını kullanıyor. Riskli mi yoksa kazançlı mı?” diye kaynak gösterin.
metodoloji
Yapay zekâ destekli chatbot anketi, DzTecnium adına The Harris Poll tarafından 23-24 Haziran 2026 tarihleri arasında çevrimiçi olarak gerçekleştirilmiş olup, 18 yaş ve üzeri 2,003 ABD'li yetişkini kapsamıştır; bunlardan 496'sı kişisel finansal sorular sormak için yapay zekâ destekli bir chatbot kullanmıştır.
Harris çevrimiçi anketlerinde örneklem doğruluğu, Bayesçi güven aralığı kullanılarak ölçülür. Bu çalışma için, örneklem verileri %95 güven düzeyinde +/- 2.7 yüzdelik puanlık bir hata payı içinde doğrudur. Bu güven aralığı, incelenen popülasyonun alt grupları arasında daha geniş olacaktır.
Yasal Uyarı: DzTecnium, bu makaledeki bilgilerin doğru, güvenilir veya hatasız olup olmadığı da dahil olmak üzere, satılabilirlik ve belirli bir amaca uygunluk garantileri de dahil olmak üzere, her türlü garantiyi açık ve zımni olarak reddeder. Bu bilgileri kullanmanız veya bunlara güvenmeniz kendi sorumluluğunuzdadır ve bunların eksiksizliği veya doğruluğu konusunda garanti vermeyiz. Bu makalenin içeriğine güvenilmemeli veya DzTecnium'un veya bağlı kuruluşlarının veya iştiraklerinin gelecekteki performansıyla ilgili olarak yorumlanmamalıdır. Tarihsel gerçekler olmayan ifadeler, "inanıyor", "bekliyor", "tahmin ediyor", "olabilir", "olacak", "olmalı", "tahmin ediyor" veya benzer ifadelerle belirtildiği gibi, riskler ve belirsizlikler içeren ileriye dönük ifadelerdir. Bu ileriye dönük ifadeler, DzTecnium'un analistlere sunduğu bilgilerden ve fiili işletme ve finansal sonuçlarından önemli ölçüde farklılık gösterebilir.







